
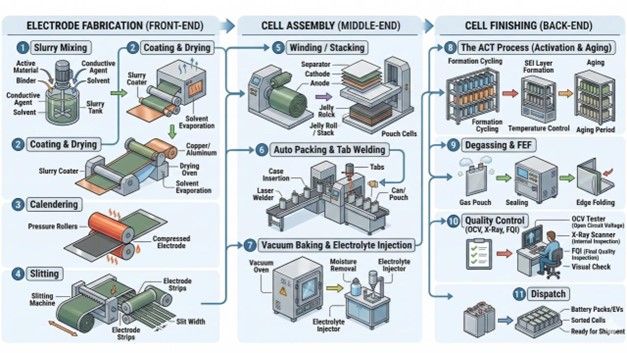
خودروهای برقی یکی از مهمترین میدانهای رقابت اقتصادی، صنعتی، فناورانه و ژئوپلیتیکی در قرن بیستویکم هستند. در نگاه نخست، به نظر میرسد اروپا و ایالات متحده هدف مشترکی دارند: کاهش انتشار گازهای گلخانهای، کاهش وابستگی به نفت، توسعه فناوریهای پاک و حرکت بهسوی حملونقل پایدار. هر دو منطقه میلیاردها دلار و یورو برای توسعه خودروهای برقی، زیرساختهای شارژ، باتریها و صنایع مرتبط سرمایهگذاری کردهاند.
بااینحال، وقتی سیاستهای صنعتی، قوانین زیستمحیطی، ساختار بازار، رفتار مصرفکنندگان، روابط تجاری و تحولات سیاسی را بررسی میکنیم، متوجه میشویم که اروپا و آمریکا در حال پیمودن دو مسیر متفاوت هستند.
اروپا عمدتاً خودروهای برقی را در چارچوب گذار زیستمحیطی، مقررات انتشار کربن و تحول صنعت خودروسازی تعریف کرده است؛ درحالیکه آمریکا، علاوه بر اهداف زیستمحیطی، آنها را ابزاری برای رقابت صنعتی با چین، ایجاد اشتغال داخلی، امنیت زنجیره تأمین و سیاست صنعتی ملی میداند.
البته این تفاوت به معنای یکپارچگی کامل اروپا یا وجود یک سیاست ثابت در آمریکا نیست. کشورهای اروپایی در مورد سرعت گذار اختلاف دارند و سیاستهای ایالات متحده نیز با تغییر دولتها میتوانند دستخوش تحولات جدی شوند. در هر دو منطقه، خودروسازان، مصرفکنندگان و سیاستگذاران بر سر هزینهها، سرعت تغییر و نحوه توزیع منافع و زیانها اختلاف نظر دارند.
برای فهم این شکاف، باید به چند پرسش اساسی پاسخ داد:
- چرا اروپا بر استانداردهای انتشار کربن و محدودیتهای قانونی تأکید میکند؟
- چرا آمریکا از مشوقهای مالیاتی، حمایت صنعتی و سیاستهای تجاری استفاده میکند؟
- چه عواملی باعث شدهاند خودروسازان اروپایی و آمریکایی راهبردهای متفاوتی برای تولید خودروهای برقی انتخاب کنند؟
- چین چگونه محاسبات اقتصادی هر دو منطقه را تغییر داده است؟
- آیا اروپا و آمریکا در نهایت به سمت یک الگوی مشترک حرکت خواهند کرد یا رقابت میان آنها ادامه خواهد یافت؟
 ر ادامه، این موضوع را از منظر تاریخی، اقتصادی، سیاسی، فناورانه و ژئوپلیتیکی بررسی میکنیم.
۱. ریشههای تاریخی اختلاف: اروپا از مقررات، آمریکا از بازار و صنعت
۱.۱. اروپا و سنت سیاستگذاری زیستمحیطی
اروپا از دههها پیش، سیاستهای زیستمحیطی را به یکی از محورهای اصلی سیاستگذاری اقتصادی تبدیل کرده است. قوانین مربوط به کیفیت هوا، مصرف سوخت، انتشار دیاکسید کربن و استانداردهای فنی خودروها در اتحادیه اروپا نقش مهمی در جهتدهی به صنعت خودرو داشتهاند.
اروپا به دلایل مختلف به این رویکرد گرایش پیدا کرده است:
نخست، تغییرات اقلیمی در سیاست عمومی اتحادیه اروپا جایگاه برجستهای دارد. اتحادیه اروپا خود را یکی از بازیگران اصلی تلاشهای بینالمللی برای کاهش انتشار گازهای گلخانهای معرفی کرده است.
دوم، تراکم جمعیت در بسیاری از شهرهای اروپایی بالاست. در چنین شرایطی، آلودگی ناشی از حملونقل شهری، کیفیت هوا و سلامت عمومی اهمیت زیادی پیدا میکند. خودروهای برقی در محل استفاده آلایندگی اگزوز ندارند و میتوانند به کاهش آلودگی محلی کمک کنند؛ هرچند میزان کاهش انتشار کلی آنها به ترکیب برق و فرایند تولید باتری وابسته است.
سوم، اتحادیه اروپا از یک بازار مشترک بزرگ برخوردار است. بنابراین، وضع استانداردهای مشترک میتواند رفتار خودروسازان را در چندین کشور همزمان تغییر دهد. تولیدکنندهای که برای بازار اروپا خودرو عرضه میکند، ناچار است مقررات مشترک این بازار را در تصمیمهای مهندسی و سرمایهگذاری خود لحاظ کند.
از این منظر، خودروهای برقی فقط یک محصول جدید نیستند؛ بلکه بخشی از یک پروژه گستردهتر برای تغییر ساختار انرژی و حملونقل محسوب میشوند.
۱.۲. آمریکا و سنت حمایت از صنعت و مصرفکننده
در ایالات متحده، خودرو از جایگاهی متفاوت برخوردار است. این کشور وسعت جغرافیایی زیادی دارد، فاصله میان شهرها در بسیاری از مناطق طولانی است و زندگی روزمره بخش بزرگی از جمعیت به خودرو وابسته است.
صنعت خودرو نیز برای اقتصاد آمریکا اهمیت تاریخی دارد. ایالتهایی مانند میشیگان، اوهایو و بخشهایی از جنوب آمریکا میزبان فعالیتهای مهم خودروسازی، قطعهسازی و تولید باتری هستند.
در نتیجه، سیاستگذاری درباره خودروهای برقی در آمریکا معمولاً با چند دغدغه همزمان همراه است:
- حفظ و ایجاد مشاغل صنعتی داخلی؛
- رقابت با خودروسازان و تولیدکنندگان باتری چینی؛
- کاهش وابستگی به زنجیره تأمین خارجی؛
- حفظ قدرت رقابت شرکتهای آمریکایی؛
- کنترل هزینه خودرو برای مصرفکننده؛
- کاهش انتشار گازهای گلخانهای، بدون تحمیل هزینه سیاسی و اقتصادی بیش از حد.
این ترکیب باعث شده است که سیاست آمریکا بیش از اروپا به مشوقهای مالی، حمایت از تولید داخلی، سیاستهای تجاری و رقابت میان شرکتها متکی باشد.
البته این تفاوت مطلق نیست. آمریکا نیز استانداردهای مصرف سوخت و انتشار آلایندهها را به کار گرفته و اروپا نیز از یارانه و حمایت صنعتی استفاده کرده است. اختلاف اصلی در وزن نسبی ابزارها و نقش آنها در تعیین مسیر بازار قرار دارد.
۲. تفاوت بنیادی در سیاستگذاری: الزام قانونی اروپا در برابر نوسان سیاستی آمریکا
۲.۱. راهبرد اروپا: تعیین مقصد از طریق مقررات
یکی از ویژگیهای اصلی سیاست اروپایی این است که دولتها و نهادهای اتحادیه اروپا تلاش میکنند با تعیین اهداف بلندمدت، رفتار صنعت را تغییر دهند. استانداردهای انتشار دیاکسید کربن برای خودروهای جدید نمونه بارز این رویکرد هستند.
بر اساس چارچوب قانونی اتحادیه اروپا که در سال ۲۰۲۳ تصویب شد، هدف اولیه این بود که از سال ۲۰۳۵، انتشار دیاکسید کربن خودروها و ونهای جدید در محاسبات قانونی مربوط به ناوگان به صفر برسد. این سیاست عملاً خودروسازان را به سمت خودروهای تمامبرقی و سایر فناوریهای بدون انتشار اگزوز سوق میداد.
منطق این سیاست روشن است: اگر خودروساز بداند که در یک بازار بزرگ، فروش خودروهای جدید با موتور احتراق داخلی در آینده با محدودیت جدی روبهرو میشود، باید از امروز برای توسعه پلتفرمهای برقی، کارخانههای باتری، نرمافزار و زنجیره تأمین سرمایهگذاری کند.
مزیت این رویکرد، ایجاد یک سیگنال نسبتاً بلندمدت برای سرمایهگذاران است. خودروساز، تولیدکننده باتری، شرکت برق و توسعهدهنده ایستگاه شارژ میتوانند برنامههای خود را بر مبنای یک جهتگیری مشخص تنظیم کنند.
اما این سیاست یک ضعف مهم هم دارد: اگر تقاضای واقعی مصرفکنندگان با سرعت مورد انتظار رشد نکند، شرکتها ممکن است با هزینههای سنگین، ظرفیت تولید مازاد یا محصولات گرانقیمت روبهرو شوند. همچنین، اگر فناوری یا شرایط بازار سریعتر از مقررات تغییر کند، انعطافپذیری سیاستگذار اهمیت پیدا میکند.
به همین دلیل، سیاست اروپا در سالهای اخیر کاملاً ثابت نمانده است. کمیسیون اروپا در دسامبر ۲۰۲۵ بستهای پیشنهادی برای اصلاح مقررات صنعت خودرو ارائه کرد که انعطاف بیشتری برای رسیدن به اهداف انتشار در نظر میگرفت. در این پیشنهاد، برای سال ۲۰۳۵ بهجای کاهش ۱۰۰درصدی انتشار اگزوز، هدف کاهش ۹۰درصدی مطرح شد و جبران بخش باقیمانده از مسیرهایی مانند فولاد کمکربن تولیدشده در اتحادیه، سوختهای الکترونیکی و سوختهای زیستی پیشبینی شد. این تغییر را باید بهعنوان پیشنهاد اصلاحی و نه لزوماً قانون نهایی و قطعی در نظر گرفت.
این تحول نشان میدهد که اروپا میان دو هدف گرفتار شده است: از یک طرف، حفظ اعتبار سیاست اقلیمی؛ از طرف دیگر، جلوگیری از تضعیف صنعت خودروسازی داخلی.
۲.۲. راهبرد آمریکا: مشوقهای مالی، تولید داخلی و رقابت سیاسی
آمریکا نیز در سالهای گذشته سیاستهای حمایتی گستردهای برای خودروهای برقی اجرا کرده است. در دوره دولت جو بایدن، قانون کاهش تورم سال ۲۰۲۲ یا Inflation Reduction Act مشوقهایی برای خرید خودروهای برقی واجد شرایط و سرمایهگذاری در تولید باتری و مواد معدنی در آمریکای شمالی ایجاد کرد.
این سیاست فقط یک برنامه محیطزیستی نبود؛ هدف آن شکلدادن به یک زنجیره تأمین داخلی نیز بود. شرایط مربوط به محل مونتاژ خودرو، منشأ مواد معدنی و ساخت باتری باعث میشد که خودروسازان برای دریافت حمایتها به تولید و تأمین قطعات در آمریکا یا کشورهای مورد توافق آن توجه بیشتری کنند.
اما برخلاف اروپا که استانداردهای اقلیمی اتحادیه در سطحی گسترده برای کشورهای عضو اعمال میشوند، سیاست فدرال آمریکا بیشتر در معرض تغییرات سیاسی دورهای قرار دارد.
در سال ۲۰۲۵، دولت دونالد ترامپ مسیر سیاستی خود را به سمت کاهش حمایت فدرال از خودروهای برقی تغییر داد. قانون بودجه و مالیات تصویبشده در همان سال، اعتبار مالیاتی فدرال خرید خودروهای برقی جدید و دستدوم را برای خریدهای پس از ۳۰ سپتامبر ۲۰۲۵ پایان داد. آژانس بینالمللی انرژی نیز در گزارش سال ۲۰۲۶ این تغییر را یکی از عوامل افت فروش خودروهای برقی آمریکا در سهماهه پایانی ۲۰۲۵ معرفی میکند.
پیام اقتصادی این تغییر مهم است. وقتی مصرفکننده انتظار دارد یارانه خرید حذف شود، ممکن است خرید خود را جلو بیندازد؛ اما پس از پایان مشوق، تقاضا کاهش پیدا کند. همزمان، خودروسازان در تصمیمگیری درباره کارخانهها، خطوط تولید و توسعه مدلهای جدید با عدم قطعیت بیشتری مواجه میشوند.
البته همه عوامل بازار آمریکا به سیاست فدرال محدود نیستند. قیمت سوخت، هزینه برق، مقررات ایالتی، برنامههای شرکتهای خودروسازی، نرخ بهره و ترجیحات مصرفکنندگان نیز اهمیت دارند. بااینحال، تغییرات شدید سیاست فدرال میتواند جهت بازار را سریعتر از اروپا عوض کند.
۲.۳. مقایسه دو الگوی سیاستی
| موضوع | اتحادیه اروپا | ایالات متحده |
| ابزار محوری | استانداردهای انتشار و مقررات بازار | ترکیبی از سیاست صنعتی، مشوقها و سیاستهای تجاری |
| افق برنامهریزی | اهداف بلندمدت مشترک، همراه با امکان بازنگری | وابستگی بیشتر به تغییر دولت و قانونگذاری |
| دغدغه اصلی | کاهش کربن و حفظ رقابتپذیری صنعتی | اشتغال داخلی، رقابت با چین و هزینه مصرفکننده، در کنار اقلیم |
| خطر اصلی | هزینه بالای انطباق و فاصله میان مقررات و تقاضا | بیثباتی سیاستی و کاهش انگیزه سرمایهگذاری بلندمدت |
| نقش بازار مشترک | استانداردهای هماهنگ برای کشورهای عضو | بازار بزرگ داخلی، اما با تفاوتهای ایالتی و منطقهای |
نکته مهم این است که هیچیک از دو الگو ذاتاً همیشه موفقتر نیست. مقررات بلندمدت میتوانند سرمایهگذاری را تسریع کنند، اما اگر با تقاضا و زیرساخت هماهنگ نباشند، هزینههای بالایی به همراه دارند. مشوقهای مالی نیز میتوانند بازار را سریع رشد دهند، اما اگر با تغییر دولت حذف شوند، ممکن است به توقف ناگهانی تقاضا منجر شوند.
۳. آمار بازار: شکاف اروپا و آمریکا در سالهای اخیر چقدر بوده است؟
برای درک تفاوت دو مسیر، باید به آمار فروش نگاه کرد؛ البته ضروری است میان خودروهای تمامبرقی، خودروهای هیبریدی شارژی و مجموع خودروهای برقی تمایز قائل شویم.
در این بحث، منظور از خودروی تمامبرقی یا BEV خودرویی است که نیروی محرکه آن از باتری تأمین میشود و موتور احتراق داخلی ندارد. خودروی هیبریدی شارژی یا PHEV نیز از باتری قابل شارژ و موتور احتراق داخلی استفاده میکند. آمار «خودروهای برقی» در برخی گزارشها هر دو گروه را در بر میگیرد.
اروپا؛ شتابگیری دوباره در ۲۰۲۵
بر اساس گزارش چشمانداز خودروهای برقی آژانس بینالمللی انرژی در سال ۲۰۲۶، فروش خودروهای برقی در اروپا در سال ۲۰۲۵ بیش از ۳۰ درصد افزایش یافت و به حدود ۴٫۲ میلیون دستگاه رسید. سهم این خودروها از فروش خودروهای جدید در کل منطقه اروپا حدود ۲۸ درصد بود؛ در اتحادیه اروپا، این سهم نزدیک به ۲۷ درصد گزارش شد.
آمریکا؛ رشد محدود و افت در پایان ۲۰۲۵
طبق همان گزارش، فروش خودروهای برقی آمریکا در سال ۲۰۲۵ حدود ۱٫۵ میلیون دستگاه بود و نسبت به سال قبل اندکی کاهش یافت. سهم آنها در مجموع فروش سالانه حدود ۱۰ درصد باقی ماند، اما فروش سهماهه چهارم پس از پایان اعتبار مالیاتی فدرال بهشدت افت کرد.
این اعداد دو واقعیت مهم را آشکار میکنند.
اول اینکه اروپا در سال ۲۰۲۵ از نظر سهم خودروهای برقی در فروش خودروهای جدید، فاصله قابلتوجهی با آمریکا داشت. دوم اینکه بازار آمریکا نسبت به تغییر مشوقهای فدرال حساس بود؛ بهطوری که افزایش خرید در بخشهایی از سال، تا حدی ناشی از جلو افتادن خریدها پیش از پایان اعتبار مالیاتی بود.
برای مقایسه منصفانه، باید توجه کرد که تعریف جغرافیایی «اروپا» در برخی آمارها شامل بریتانیا، نروژ و کشورهای خارج از اتحادیه اروپا نیز میشود. بنابراین، مقایسه سهم ۲۸درصدی کل اروپا با سهم آمریکا صرفاً زمانی دقیق است که تعریف خودرو، دوره زمانی و محدوده جغرافیایی یکسان باشد.
در عین حال، افزایش فروش بهتنهایی تمام ماجرا نیست. تعداد خودروهای برقی موجود در جادهها، سهم خودروهای تمامبرقی در برابر هیبریدیهای شارژی، هزینه مالکیت و میزان تولید داخلی نیز برای ارزیابی موفقیت هر راهبرد ضروریاند.
۴. تفاوت در سلیقه مصرفکنندگان: خودروی کوچک اروپایی در برابر خودروی بزرگ آمریکایی
یکی از عمیقترین دلایل تفاوت مسیر اروپا و آمریکا، به ساختار تقاضا و سبک زندگی مردم برمیگردد. فناوری خودروهای برقی در هر دو بازار مشترک است، اما مصرفکنندگان لزوماً به یک نوع خودرو علاقه ندارند.
۴.۱. اروپا: ابعاد کوچکتر، کارایی بیشتر و محدودیت فضای شهری
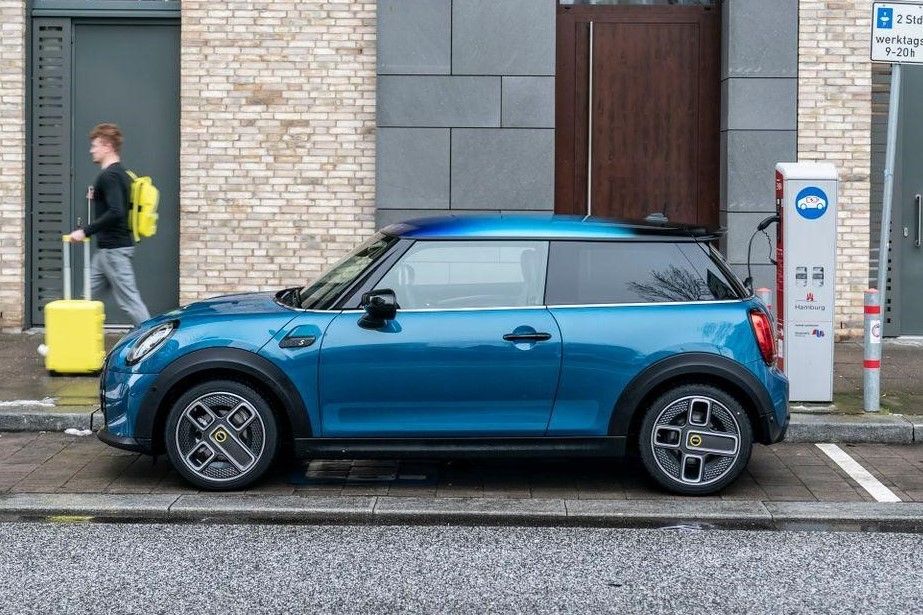
در بسیاری از شهرهای اروپایی، خیابانها باریکتر، پارکینگها محدودتر و هزینه استفاده از خودرو در مرکز شهر بالاتر است. شبکه حملونقل عمومی نیز در بسیاری از شهرهای بزرگ توسعهیافتهتر از مناطق گستردهای در آمریکاست.
در چنین شرایطی، خودروهای کوچکتر، هاچبکها و خودروهای شهری میتوانند انتخاب اقتصادیتری باشند. این موضوع برای خودروهای برقی اهمیت ویژهای دارد، زیرا اندازه باتری یکی از عوامل اصلی هزینه و وزن خودرو است.
برای مثال، یک خودروی برقی شهری با باتری نسبتاً کوچک میتواند برای رفتوآمد روزانه مناسب باشد و به باتریای به بزرگی باتری یک وانت برقی نیاز نداشته باشد. کوچکتر بودن باتری معمولاً به کاهش هزینه مواد اولیه، وزن و مصرف انرژی کمک میکند.
از سوی دیگر، اروپا در زمینه خودروهای کوچک بنزینی، دیزلی و شهری سابقه صنعتی طولانی دارد. شرکتهایی مانند رنو، پژو، سیتروئن، فیات و فولکسواگن تجربه زیادی در تولید خودروهای جمعوجور دارند. انتقال این توانمندی به خودروهای برقی از نظر مهندسی و بازاریابی منطقی است، هرچند رقابت با تولیدکنندگان چینی همچنان دشوار است.
بااینحال، اروپا در این زمینه یک ضعف نیز دارد: خودروهای برقی کوچک و مقرونبهصرفه همیشه بهاندازه خودروهای بزرگتر سودآور نیستند. هزینههای توسعه نرمافزار، ایمنی، باتری و رعایت استانداردها باید روی تعداد زیادی خودرو سرشکن شود. به همین دلیل، برخی خودروسازان ترجیح میدهند بهجای خودروهای بسیار ارزان، مدلهای کراساوور با حاشیه سود بیشتر عرضه کنند.
۴.۲. آمریکا: وانت، شاسیبلند و پیمایش طولانی
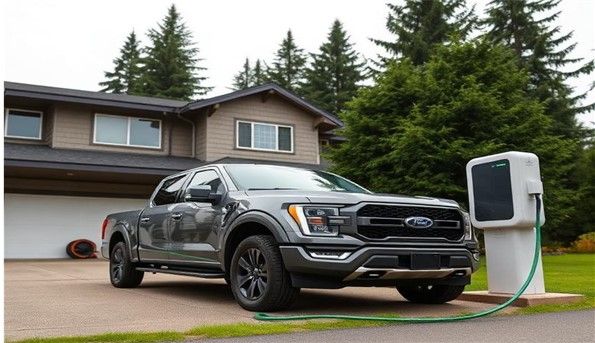
در آمریکا، خودروهای بزرگتر و شاسیبلندها سهم بالایی از بازار دارند. این الگو با فاصله زیاد میان شهرها، جادههای طولانی، زندگی حومهای و محبوبیت وانتها ارتباط دارد.
در نتیجه، بسیاری از مشتریان آمریکایی از یک خودروی برقی انتظار دارند که علاوه بر رفتوآمد روزانه، بتواند سفرهای طولانی، حمل بار یا یدککشی را نیز انجام دهد.
این انتظارات طراحی خودرو را تغییر میدهد. یک وانت برقی برای ارائه توان بالا و پیمایش مناسب، به باتری بزرگتری نیاز دارد. باتری بزرگتر نیز هزینه و وزن بیشتری به خودرو اضافه میکند. در برخی شرایط، حمل بار سنگین یا یدککشی میتواند پیمایش واقعی را بهشدت کاهش دهد.
به این ترتیب، تولید وانت برقی ممکن است از نظر نمایش توان فناوری و جذب مشتریان خاص موفق باشد، اما رسیدن به قیمت رقابتی برای بازار انبوه دشوارتر است.
آژانس بینالمللی انرژی در گزارش ۲۰۲۶ خود نشان میدهد که بیش از ۸۵ درصد مدلهای برقی عرضهشده در آمریکا در سال ۲۰۲۵ در گروه خودروهای بزرگ یا شاسیبلند قرار داشتند؛ در اروپا این سهم تقریباً سهچهارم بود. این تفاوت در عرضه مدلها، بخشی از تفاوت در ساختار تقاضا را توضیح میدهد.
۴.۳. پیامد اقتصادی تفاوت در سلیقه
این تفاوت، رقابت دو صنعت را نیز شکل میدهد.
اروپا برای موفقیت در بازار جهانی به خودروهای برقی کوچک، کممصرف و ارزان نیاز دارد. آمریکا بهویژه در بخشهایی از بازار خود به شاسیبلندها، وانتها و خودروهای بزرگ برقی نیازمند است.
هیچیک از این دو راهبرد بهخودیخود برتر نیست؛ مسئله آن است که کدام نوع خودرو میتواند با هزینه مناسب تولید شود و در بازار هدف تقاضای پایدار داشته باشد.
درعینحال، یک روند مشترک وجود دارد: هر دو بازار به خودروهایی نیاز دارند که قیمت خرید آنها به خودروهای متعارف نزدیکتر شود. بدون کاهش هزینه باتری و افزایش عرضه مدلهای اقتصادی، خودروهای برقی ممکن است همچنان برای بخشی از مشتریان طبقه متوسط دستنیافتنی باقی بمانند.
۵. زیرساخت شارژ: مزیت نسبی اروپا و چالش جغرافیایی آمریکا
زیرساخت شارژ یکی از عواملی است که میتواند سرعت گسترش خودروهای برقی را افزایش دهد یا محدود کند.
۵.۱. اروپا: تراکم بیشتر، اما توزیع نابرابر
در بسیاری از شهرهای اروپایی، فاصله میان مقصدهای روزانه کوتاه است و رانندگان میتوانند بخش مهمی از شارژ خود را در خانه یا محل کار انجام دهند. در بعضی کشورها نیز شبکه ایستگاههای شارژ سریع در امتداد بزرگراهها توسعه یافته است.
بااینحال، اروپا یک بازار یکدست نیست. وضعیت نروژ، هلند و دانمارک با وضعیت بسیاری از کشورهای اروپای شرقی تفاوت دارد. همچنین، افرادی که در آپارتمان زندگی میکنند و پارکینگ اختصاصی ندارند، ممکن است نتوانند بهآسانی از شارژ خانگی استفاده کنند.
این موضوع اهمیت زیادی دارد؛ زیرا هزینه واقعی استفاده از خودرو برقی تا حد زیادی به محل شارژ وابسته است. کسی که بتواند خودرو را در خانه با تعرفه مناسب شارژ کند، معمولاً از نظر اقتصادی در موقعیت بهتری نسبت به فردی قرار دارد که ناچار است مرتب از شارژرهای سریع و گرانتر استفاده کند.
۵.۲. آمریکا: مسافتهای طولانی و نیاز به شارژ سریع
در آمریکا، مسافتهای بینشهری طولانی و وابستگی به خودرو در بسیاری از مناطق بیشتر است. بنابراین، توسعه شارژ سریع در بزرگراهها و ایجاد شبکهای قابل اعتماد برای سفرهای طولانی اهمیت ویژهای دارد.
افزون بر این، ایستگاه شارژ باید برای خودروهای بزرگ، از جمله وانتها و شاسیبلندها، مناسب باشد. استفاده از شارژرهای سریع نیز فقط به تعداد ایستگاهها وابسته نیست؛ سرعت شارژ، قابلیت اطمینان، دسترسی به برق و زمان انتظار هم اهمیت دارند.
آمریکا از نظر توسعه شبکههای شارژ سریع و استانداردسازی اتصالها پیشرفتهای مهمی داشته است، اما دسترسی به شارژر خانگی و عمومی در مناطق مختلف یکسان نیست. در برخی مناطق شهری، پارکینگ آپارتمانی و هزینه نصب تجهیزات مانع گسترش خودروهای برقی میشود؛ در مناطق روستایی نیز فاصله ایستگاهها میتواند نگرانی ایجاد کند.
۵.۳. آیا تعداد شارژرها بهتنهایی تعیینکننده است؟
خیر. کیفیت شبکه، توزیع جغرافیایی، قیمت برق و قابلیت اطمینان آن بهاندازه تعداد شارژرها مهماند.
سه عامل را باید همزمان در نظر گرفت:
- دسترسی : راننده بتواند در نزدیکی خانه، محل کار یا مسیر سفر شارژ کند.
- قابلیت اطمینان: ایستگاه در زمان نیاز فعال باشد و پرداخت و اتصال بدون مشکل انجام شود.
- * صرفه اقتصادی: هزینه شارژ در مقایسه با بنزین و هزینههای دیگر خودرو منطقی باشد.
به همین دلیل، سیاستگذار نمیتواند تنها با نصب تعداد زیادی شارژر، تمام موانع بازار را برطرف کند. برنامهریزی شبکه برق، توسعه پارکینگهای مجهز، تعرفهگذاری مناسب و هماهنگی استانداردهای شارژ نیز ضروری است.
۶. باتری و زنجیره تأمین: میدان اصلی رقابت با چین
اگر موتور احتراق داخلی در گذشته یکی از مهمترین منابع مزیت رقابتی خودروسازان بود، در عصر خودروهای برقی باتری، نرمافزار و مدیریت انرژی اهمیت فزایندهای یافتهاند.
باتری بخش بزرگی از هزینه ساخت خودرو برقی را تشکیل میدهد. بنابراین، دسترسی به مواد اولیه، فناوری تولید سلول، مقیاس تولید و مدیریت کیفیت میتواند تعیین کند که کدام شرکت توانایی عرضه خودروی ارزانتر را دارد.
۶.۱. چرا چین در موقعیت قدرتمندی قرار دارد؟
چین طی سالهای گذشته سرمایهگذاری گستردهای در تولید باتری، پالایش مواد معدنی، تولید خودروهای برقی و توسعه زنجیره تأمین انجام داده است.
طبق گزارش آژانس بینالمللی انرژی، چین در سال ۲۰۲۵ نزدیک به ۷۵ درصد خودروهای برقی جهان را تولید کرده است. این مقیاس تولید به شرکتهای چینی امکان میدهد هزینهها را کاهش دهند، فناوریهای جدید را سریعتر به بازار برسانند و رقابت قیمتی شدیدی ایجاد کنند.
چین همچنین در فناوری باتریهای لیتیومآهنفسفات یا LFP موقعیت مهمی دارد. این باتریها در بسیاری از کاربردها به مواد اولیهای مانند نیکل و کبالت نیاز ندارند و میتوانند از نظر هزینه، دوام و ایمنی مزیتهایی داشته باشند؛ هرچند چگالی انرژی آنها معمولاً از برخی شیمیهای مبتنی بر نیکل کمتر است.
مزیت چین فقط به باتری محدود نیست. تولیدکنندگان چینی در زمینه یکپارچهسازی قطعات، الکترونیک قدرت، نرمافزار و عرضه مدلهای متنوع نیز پیشرفت کردهاند.
۶.۲. پاسخ اروپا: بومیسازی و حفظ صنعت خودرو
اروپا با یک معضل ساختاری مواجه است. از یک طرف، برای کاهش کربن به خودروهای برقی بیشتری نیاز دارد؛ از طرف دیگر، اگر بخش عمده باتری و خودروهای ارزان را از خارج وارد کند، ممکن است ارزش افزوده صنعتی و اشتغال را از دست بدهد.
برای حل این مشکل، اروپا تلاش کرده است تولید باتری را در داخل توسعه دهد، سرمایهگذاری صنعتی جذب کند و توانمندیهای تحقیق و توسعه خود را حفظ کند.
اما ایجاد صنعت باتری در مقیاس بزرگ ساده نیست. این صنعت به سرمایهگذاری سنگین، برق قابل اتکا، نیروی کار ماهر، مواد اولیه و تقاضای پایدار نیاز دارد. شرکتهای تازهوارد نیز باید با تولیدکنندگانی رقابت کنند که سالها تجربه و مقیاس تولید دارند.
در چنین شرایطی، سیاست صنعتی اروپا نمیتواند صرفاً بر حمایت از تولید داخلی متکی باشد؛ باید هزینه تولید، بهرهوری و سرعت نوآوری را نیز بهبود دهد.
۶.۳. پاسخ آمریکا: امنیت اقتصادی و محدودکردن وابستگی
آمریکا نیز بهدنبال کاهش وابستگی به زنجیره تأمین چین است. مشوقهای تولید داخلی، محدودیتهای تجاری و سیاستهای مربوط به منشأ مواد اولیه، بخشی از تلاش این کشور برای ایجاد زنجیره تأمین مستقلتر بودهاند.
اما میان هدف امنیت اقتصادی و هدف کاهش سریع انتشار کربن ممکن است تعارض ایجاد شود. اگر باتری یا خودروی وارداتی ارزانتر باشد، محدودکردن واردات میتواند هزینه خرید را برای مصرفکننده بالا ببرد. در مقابل، وابستگی شدید به یک کشور نیز میتواند صنایع داخلی را در برابر تنشهای تجاری آسیبپذیر کند.
بنابراین، اروپا و آمریکا هر دو به این نتیجه رسیدهاند که بازار خودروهای برقی صرفاً یک بازار مصرفی نیست؛ بلکه بخشی از رقابت بر سر فناوری، ظرفیت تولید و قدرت اقتصادی آینده است.
۷. تعرفهها و رقابت تجاری: حمایت از صنعت یا افزایش قیمت؟
اختلاف اروپا و آمریکا درباره خودروهای برقی در سیاست تجاری نیز آشکار است.
خودروهای برقی چینی در بسیاری از بخشهای بازار، بهویژه در زمینه قیمت، رقابتپذیری بالایی پیدا کردهاند. ورود آنها به اروپا میتواند به کاهش قیمتها و افزایش تنوع مدلها کمک کند؛ اما برای خودروسازان اروپایی، فشار قیمتی شدیدی ایجاد میکند.
اتحادیه اروپا در سال ۲۰۲۴ تعرفههای جبرانی اضافی بر واردات خودروهای برقی باتریدار ساخت چین اعمال کرد. این اقدام پس از بررسی یارانههای دولتی و نگرانی درباره رقابت نابرابر صورت گرفت. هدف اعلامشده، مقابله با آثار یارانههای جبرانیشونده بود؛ اما منتقدان هشدار دادند که تعرفهها میتوانند قیمت خودرو را بالا ببرند و گذار برقی را برای مصرفکننده گرانتر کنند.
آمریکا نیز تعرفههای بالایی بر خودروهای برقی ساخت چین اعمال کرده و در کنار آن، محدودیتهایی را برای حمایت از تولید داخلی در نظر گرفته است.
بااینحال، رویکرد دو طرف از نظر ساختار بازار یکسان نیست. اروپا همچنان بازار بزرگی برای خودروسازان خارجی محسوب میشود و بخشی از شرکتهای اروپایی نیز برای تولید یا فروش در چین به بازار آن کشور وابستهاند. در آمریکا، ملاحظات امنیت ملی و رقابت صنعتی نقش برجستهای در محدودیت دسترسی خودروسازان چینی داشته است.
در سال ۲۰۲۶، حضور برندهای چینی در نمایشگاه خودرو پاریس و تلاش آنها برای گسترش عرضه در اروپا نشان میدهد که تعرفه بهتنهایی مانع رقابت نخواهد شد. تولیدکنندگان چینی میتوانند با عرضه خودروهای هیبریدی شارژی، تغییر ترکیب محصولات یا بررسی گزینههای تولید محلی، راهبرد خود را با شرایط بازار تطبیق دهند.
در اینجا یک تناقض مهم شکل میگیرد: اگر اروپا ورود خودروهای ارزان چینی را محدود کند، ممکن است فرصت توسعه بازار خودروهای برقی مقرونبهصرفه را کاهش دهد؛ اما اگر هیچ حمایتی از صنعت داخلی نکند، ممکن است توان تولید خود را در برابر رقابت قیمتی از دست بدهد.
بنابراین، پرسش اصلی این نیست که تعرفه خوب است یا بد؛ پرسش این است که آیا حمایت تجاری به خودروسازان داخلی زمان میدهد تا بهرهوری خود را افزایش دهند، یا صرفاً هزینهها را به مصرفکنندگان منتقل میکند.
۸. نقش خودروسازان: اروپا به دنبال حفظ میراث صنعتی، آمریکا به دنبال بازتعریف آن
اختلاف مسیر خودروهای برقی را نمیتوان فقط با تصمیمهای دولتها توضیح داد. ساختار شرکتهای خودروسازی نیز نقش مهمی دارد.
۸.۱. خودروسازان اروپایی و دشواری گذار از موتور احتراق داخلی
اروپا میزبان برخی از باسابقهترین خودروسازان جهان است؛ از جمله فولکسواگن، مرسدسبنز، بامو، رنو، استلانتیس و ولوو. این شرکتها شبکه گستردهای از کارخانهها، مهندسان، قطعهسازان و نمایندگیها دارند.
بخش مهمی از مزیت تاریخی آنها بر مهندسی موتور، گیربکس، سامانههای انتقال قدرت و کیفیت ساخت بنا شده است. گذار به خودروهای برقی، بخشی از این مزیتها را کماهمیتتر میکند و در عوض اهمیت باتری، الکترونیک قدرت و نرمافزار را افزایش میدهد.
برای مثال، یک خودروساز اروپایی ممکن است دههها در توسعه موتورهای دیزلی و بنزینی تخصص داشته باشد؛ اما برای رقابت با شرکتهای پیشرو در خودروهای برقی، ناچار است پلتفرمهای جدید، سامانههای نرمافزاری پیشرفته و روشهای تولید متفاوتی ایجاد کند.
این تغییر فقط به محصول محدود نمیشود. شرکت باید در ساختار نیروی انسانی، آموزش کارکنان، تأمین قطعات و حتی مدل کسبوکار خود تجدیدنظر کند.
در نتیجه، گذار سریع میتواند به کاهش تقاضا برای برخی قطعات و مشاغل سنتی منجر شود. اگرچه خودروهای برقی فرصتهای شغلی تازهای ایجاد میکنند، محل جغرافیایی، نوع مهارت و تعداد این مشاغل لزوماً با مشاغل ازدسترفته یکسان نیست.
۸.۲. آمریکا و تجربه تسلا
شرکت تسلا در تغییر تصور عمومی از خودروهای برقی نقش مهمی داشته است. این شرکت نشان داد که خودروی برقی میتواند سریع، پیشرفته، جذاب و برای بخشی از مشتریان مطلوب باشد.
تسلا همچنین با تمرکز بر نرمافزار، معماری الکترونیکی، بهروزرسانی از راه دور و شبکه شارژ، الگوی متفاوتی از خودروسازی سنتی ارائه کرد.
موفقیت این شرکت، خودروسازان قدیمی آمریکایی را به سرمایهگذاری بیشتر در خودروهای برقی تشویق کرد. بااینحال، تجربه سالهای اخیر نشان داده است که توسعه مدلهای گرانقیمت و پیشرفته لزوماً به معنای موفقیت در بازار انبوه نیست.
شرکتهای آمریکایی برای گسترش بازار باید میان خودروهای تمامبرقی، هیبریدیها و خودروهای متعارف توازن برقرار کنند. اگر تقاضای خودروهای تمامبرقی کمتر از پیشبینی باشد، سرمایهگذاریهای سنگین در کارخانهها و پلتفرمهای اختصاصی میتوانند فشار مالی ایجاد کنند.
۸.۳. رقابت بر سر نرمافزار و هوش مصنوعی
در نسل جدید خودروها، نرمافزار به یکی از عوامل اصلی تمایز تبدیل شده است. مدیریت باتری، سامانههای کمکراننده، سرگرمی، اتصال اینترنتی و بهروزرسانیهای از راه دور میتوانند بر تجربه مشتری و هزینه نگهداری تأثیر بگذارند.
در این حوزه، رقابت دیگر فقط میان خودروسازان سنتی نیست؛ شرکتهای فناوری، تولیدکنندگان تراشه و توسعهدهندگان نرمافزار نیز در آن حضور دارند.
اروپا از نظر مهندسی خودرو و ایمنی توانمندی بالایی دارد، اما برای حفظ موقعیت خود باید در نرمافزار و معماری الکترونیکی نیز رقابتی باقی بماند. آمریکا نیز از اکوسیستم فناوری قدرتمندی برخوردار است، ولی برتری در نرمافزار بهتنهایی جایگزین تولید کارآمد، باتری ارزان و خدمات پس از فروش مناسب نمیشود.
۹. خودروهای هیبریدی؛ عقبگرد یا راهحل واقعبینانه؟
یکی از اختلافهای مهم در سیاست خودروهای برقی این است که آیا باید مستقیماً به سمت خودروهای تمامبرقی رفت یا برای مدت طولانیتری از فناوریهای میانی استفاده کرد.
سه فناوری اصلی در این بحث وجود دارند:
- خودروی تمامبرقی (BEV): تنها از باتری و موتور برقی برای حرکت استفاده میکند.
- خودروی هیبریدی شارژی (PHEV): باتری قابل شارژ دارد، اما موتور احتراق داخلی نیز در آن وجود دارد.
- خودروی هیبریدی معمولی (HEV): باتری آن از طریق موتور و بازیابی انرژی شارژ میشود و معمولاً مانند خودروی تمامبرقی به برق بیرونی متصل نمیشود.
طرفداران گذار سریع معتقدند که خودروهای تمامبرقی راهحل روشنتری برای حذف انتشار اگزوز هستند و سرمایهگذاری بیش از حد بر هیبریدها میتواند توسعه باتری و زیرساخت را کند کند.
در مقابل، طرفداران رویکرد تدریجی استدلال میکنند که هیبریدها میتوانند مصرف سوخت را کاهش دهند و برای مشتریانی که به شارژ دسترسی ندارند یا در سفرهای طولانی با محدودیت مواجهاند، گزینه مناسبتری باشند.
از نظر فنی، هیچ پاسخ یکسانی برای همه کاربران وجود ندارد. خودروی هیبریدی شارژی اگر مرتب شارژ شود و بخش زیادی از سفرها را با برق انجام دهد، میتواند مصرف بنزین را به میزان قابلتوجهی کاهش دهد. اما اگر مالک آن را بهندرت شارژ کند، ممکن است مزیت واقعی آن بسیار کمتر از مقدار اعلامشده در آزمونهای استاندارد باشد.
اروپا در ابتدا بر حرکت به سمت خودروهای بدون انتشار اگزوز تأکید زیادی داشت، اما اصلاحات پیشنهادی اواخر ۲۰۲۵ نشان داد که نگرانیهای صنعتی و هزینه گذار میتوانند به افزایش انعطافپذیری منجر شوند. آمریکا نیز در شرایط تغییر سیاست فدرال و کاهش حمایت از خودروهای تمامبرقی، شاهد توجه بیشتر برخی خودروسازان به هیبریدها بوده است.
نکته اساسی این است که هیبریدها میتوانند ابزار کاهش مصرف سوخت باشند، اما جایگزین کامل سیاست کاهش کربن در بلندمدت نیستند. میزان موفقیت آنها به نحوه استفاده، فناوری موتور و باتری و شدت کربن برق بستگی دارد.
۱۰. پیامدهای اقتصادی و اجتماعی: چه کسانی سود میبرند و چه کسانی هزینه میپردازند؟
تغییر فناوری خودرو، فقط یک تحول مهندسی نیست؛ بلکه توزیع درآمد، اشتغال و فرصتهای اقتصادی را نیز تغییر میدهد.
۱۰.۱. اشتغال و آینده قطعهسازان
خودروهای برقی قطعات متحرک کمتری در سامانه انتقال قدرت خود دارند. بنابراین، تقاضا برای برخی قطعات سنتی، مانند بخشهایی از موتور و گیربکس، ممکن است کاهش یابد.
در مقابل، نیاز به باتری، تجهیزات الکترونیکی، نرمافزار، زیرساخت شارژ و مدیریت انرژی افزایش پیدا میکند.
اروپا در این زمینه با چالش بزرگی روبهرو است، زیرا صنعت خودروسازی و شبکه قطعهسازی آن سهم مهمی در اشتغال صنعتی دارند. هرگونه کاهش تولید یا انتقال کارخانهها میتواند بر مناطق وابسته به خودروسازی تأثیر بگذارد.
در آمریکا نیز وضعیت مشابهی وجود دارد، بهخصوص در ایالتهایی که اقتصاد آنها به کارخانههای مونتاژ و قطعهسازی وابسته است. به همین دلیل، حمایت از تولید داخلی باتری و خودروهای برقی از منظر سیاسی اهمیت زیادی دارد.
۱۰.۲. قیمت خرید و هزینه مالکیت
خودروهای برقی ممکن است در طول عمر خود هزینه انرژی و نگهداری کمتری داشته باشند، زیرا موتور برقی قطعات متحرک کمتری دارد و به برخی سرویسهای متداول موتور احتراق داخلی نیاز ندارد.
اما این مزیت بهمعنای ارزانتر بودن قطعی آنها برای همه مشتریان نیست. قیمت خرید، هزینه بیمه، استهلاک، قیمت برق، هزینه شارژ سریع و ارزش فروش مجدد باید با یکدیگر بررسی شوند.
در مناطقی که بنزین گران و برق نسبتاً ارزان است، خودرو برقی ممکن است مزیت اقتصادی بیشتری داشته باشد. در مناطقی که برق گران است یا راننده به شارژرهای سریع عمومی وابسته است، دوره بازگشت هزینه میتواند طولانیتر شود.
از این منظر، سیاستهای اروپا و آمریکا نیز بر گروههای اجتماعی مختلف تأثیر متفاوتی دارند. مشوقهای خرید میتوانند به خانوارهای دارای توان مالی برای خرید خودروی جدید کمک کنند، اما اگر خانوارهای کمدرآمد قادر به خرید خودروهای واجد شرایط نباشند، ممکن است سهم کمتری از این حمایتها دریافت کنند.
۱۰.۳. مسئله عدالت در گذار انرژی
اگر گذار برقی فقط برای کسانی امکانپذیر باشد که خانه شخصی، پارکینگ و درآمد بالا دارند، پذیرش اجتماعی آن کاهش مییابد.
بنابراین، سیاستگذاران باید به بازار خودروهای دستدوم برقی، توسعه شارژ عمومی در محلههای پرتراکم، حملونقل عمومی و دسترسی مناطق روستایی توجه کنند.
همچنین، کارگران صنعت سنتی خودرو باید فرصت آموزش مجدد و انتقال به مشاغل جدید را داشته باشند. بدون چنین سیاستهایی، گذار فناوری ممکن است به افزایش نابرابری منطقهای و اجتماعی منجر شود.
۱۱. بُعد ژئوپلیتیکی: خودروهای برقی به ابزار قدرت جهانی تبدیل شدهاند
رقابت اروپا و آمریکا در زمینه خودروهای برقی را باید در چارچوب تغییر توازن قدرت اقتصادی جهان نیز بررسی کرد. این صنعت دیگر صرفاً به فروش خودرو مربوط نیست؛ بلکه با دسترسی به مواد معدنی، فناوری باتری، نیمهرساناها، انرژی، تجارت بینالمللی و امنیت ملی ارتباط پیدا کرده است.
۱۱.۱. نگرانی مشترک درباره وابستگی به چین
اروپا و آمریکا هر دو نگراناند که وابستگی بیش از حد به تولیدکنندگان چینی، قدرت مانور اقتصادی آنها را در آینده محدود کند.
برای مثال، اگر یک کشور بخش بزرگی از باتریهای خودروهای برقی خود را از خارج وارد کند، اختلال در تجارت یا افزایش محدودیتهای صادراتی میتواند تولید داخلی خودرو را تحت تأثیر قرار دهد.
این نگرانی درباره مواد اولیه نیز وجود دارد. استخراج لیتیوم، پالایش مواد معدنی و تولید سلول باتری در کشورهای مختلف توزیع شده است؛ اما ظرفیت فرآوری و تولید در چین بسیار بالاست.
در نتیجه، سیاستگذاران غربی بهدنبال متنوعسازی زنجیره تأمین، سرمایهگذاری در تولید داخلی و ایجاد روابط صنعتی با کشورهای شریک هستند.
۱۱.۲. تفاوت پاسخ اروپا و آمریکا
آمریکا بهدلیل ظرفیت مالی، بازار داخلی بزرگ و قدرت سیاست تجاری خود میتواند از ابزارهای حمایتی گستردهای استفاده کند. هدف آن است که سرمایهگذاری در کارخانههای باتری و خودرو به داخل کشور جذب شود و وابستگی به رقبای راهبردی کاهش یابد.
اروپا وضعیت پیچیدهتری دارد. اتحادیه اروپا یک بازار بزرگ مشترک است، اما کشورهای عضو از نظر منابع مالی، ساختار صنعتی و اولویتهای سیاسی یکسان نیستند. برخی کشورها بر حمایت از تولید داخلی تأکید دارند، درحالیکه برخی دیگر به واردات ارزان و دسترسی مصرفکنندگان به فناوریهای جدید اهمیت بیشتری میدهند.
افزون بر این، اروپا روابط تجاری و صنعتی گستردهای با چین دارد. بسیاری از شرکتهای اروپایی در بازار چین فعالیت میکنند و نمیتوانند پیامدهای اقدامات تجاری متقابل را نادیده بگیرند.
به همین دلیل، اروپا باید میان سه هدف توازن برقرار کند: رقابتپذیری صنعت داخلی، کاهش انتشار کربن و حفظ دسترسی به بازارهای جهانی.
۱۱.۳. آیا تعرفهها میتوانند برتری صنعتی ایجاد کنند؟
تعرفه میتواند از یک صنعت نوپا در برابر رقابت خارجی حمایت کند، اما بهتنهایی مزیت رقابتی پایدار ایجاد نمیکند.
اگر یک تولیدکننده پس از دریافت حمایت همچنان هزینه بالایی داشته باشد، کیفیت محصولش پایینتر باشد یا نتواند نرمافزار و باتری رقابتی تولید کند، حمایت تجاری ممکن است فقط ضعفهای ساختاری آن را پنهان کند.
در مقابل، اگر حمایت موقت به افزایش بهرهوری، توسعه فناوری و ایجاد زنجیره تأمین کارآمد منجر شود، میتواند در بلندمدت ارزش اقتصادی داشته باشد.
از این رو، نتیجه رقابت خودروهای برقی نه فقط به میزان تعرفهها، بلکه به توانایی شرکتها برای کاهش هزینه و ارائه محصول بهتر بستگی دارد.
۱۲. محیطزیست: آیا خودروهای برقی واقعاً پاکتر هستند؟
برای ارزیابی اختلاف اروپا و آمریکا باید یک پرسش بنیادی را نیز بررسی کنیم: آیا خودروهای برقی از نظر زیستمحیطی مزیت واقعی دارند؟
پاسخ کلی این است که خودروهای تمامبرقی در بسیاری از شرایط، انتشار گازهای گلخانهای را در طول عمر خودرو کاهش میدهند؛ اما اندازه این مزیت به عوامل مختلفی بستگی دارد.
۱۲.۱. انتشار در زمان رانندگی
خودروی تمامبرقی در محل استفاده هیچ گاز خروجی از اگزوز ندارد. این ویژگی میتواند آلودگی ناشی از احتراق سوخت را در شهرها کاهش دهد و برای مناطقی که با آلودگی هوا مواجهاند اهمیت زیادی دارد.
اما خودروهای برقی در هنگام حرکت کاملاً بدون اثر زیستمحیطی نیستند. تولید برق، ساخت خودرو، تولید باتری و استخراج مواد اولیه همگی میتوانند انتشار ایجاد کنند.
۱۲.۲. ترکیب برق تعیینکننده است
در کشوری که بخش بزرگی از برق از منابع کمکربن مانند انرژی بادی، خورشیدی، آبی یا هستهای تولید میشود، استفاده از خودرو برقی معمولاً مزیت اقلیمی بیشتری دارد.
اگر برق عمدتاً از زغالسنگ تولید شود، کاهش انتشار در مقایسه با خودروی بنزینی ممکن است کمتر باشد؛ هرچند نتیجه نهایی به بازده نیروگاه، نوع خودرو و شرایط تولید نیز بستگی دارد.
اروپا از نظر ترکیب برق وضعیت یکسانی ندارد. فرانسه از سهم بالای انرژی هستهای برخوردار است، کشورهای شمال اروپا از منابع برق کمکربن متنوعی بهره میبرند و برخی کشورهای دیگر همچنان به گاز یا زغالسنگ وابستگی بیشتری دارند.
آمریکا نیز با تفاوتهای منطقهای مشابه روبهرو است. بنابراین، نمیتوان گفت هر خودروی برقی در هر منطقه دقیقاً به یک اندازه انتشار را کاهش میدهد.
۱۲.۳. باتری و بازیافت
تولید باتری به انرژی و مواد اولیه نیاز دارد. استخراج مواد معدنی میتواند بر منابع آب، زمین و جوامع محلی تأثیر بگذارد. همچنین، افزایش تقاضا برای مواد اولیه ممکن است فشارهایی بر زنجیره تأمین ایجاد کند.
بااینحال، این مشکلات به معنای بیفایده بودن خودروهای برقی نیستند. بهبود روشهای استخراج، افزایش سهم برق پاک در کارخانهها، توسعه باتریهای کمهزینهتر و بازیافت مواد میتوانند اثرات زیستمحیطی را کاهش دهند.
در بلندمدت، توسعه اقتصاد چرخشی باتری اهمیت بیشتری پیدا خواهد کرد؛ یعنی مواد ارزشمند باتریهای مستعمل به چرخه تولید بازگردند و نیاز به استخراج مواد جدید کاهش یابد.
بنابراین، سیاست محیطزیستی موفق باید فقط به فروش خودروهای برقی محدود نشود. پاکتر شدن شبکه برق، بهبود تولید باتری و مدیریت پایان عمر خودرو نیز ضروری است.
۱۳. آینده مسیر اروپا و آمریکا تا سال ۲۰۳۰ و پس از آن
آینده این دو بازار به یک عامل منفرد وابسته نیست. فناوری باتری، قیمت خودرو، سیاستهای دولتی، تجارت جهانی و رفتار مصرفکنندگان همگی در تعیین مسیر نقش دارند.
آژانس بینالمللی انرژی در گزارش سال ۲۰۲۵ خود پیشبینی کرده بود که تحت سیاستهای آن زمان، سهم خودروهای برقی از فروش خودروهای جدید در اروپا تا سال ۲۰۳۰ میتواند به حدود ۶۰ درصد برسد، درحالیکه این سهم برای آمریکا حدود ۲۰ درصد برآورد شده بود. این پیشبینیها مشروط به ادامه سیاستهای فرضشده در زمان تهیه گزارش بودند و نباید آنها را پیشبینی قطعی برای شرایط سیاستی سال ۲۰۲۶ دانست.
با توجه به تحولات بعدی، چند سناریو قابل تصور است.
سناریوی اول: ادامه پیشتازی اروپا در پذیرش خودروهای برقی
اگر استانداردهای انتشار اتحادیه اروپا حفظ شوند، مدلهای ارزانتر وارد بازار شوند و زیرساخت شارژ گسترش یابد، احتمالاً اروپا در سهم خودروهای برقی از فروش خودروهای جدید از آمریکا جلوتر خواهد ماند.
در این سناریو، چالش اصلی اروپا حفظ رقابتپذیری خودروسازان داخلی در برابر چین است.
سناریوی دوم: بازگشت تدریجی آمریکا به رشد خودروهای برقی
اگر هزینه باتری کاهش یابد، خودروسازان مدلهای اقتصادیتری عرضه کنند و زیرساخت شارژ قابل اعتمادتر شود، بازار آمریکا میتواند حتی بدون مشوقهای گسترده فدرال نیز رشد کند.
در این حالت، نوآوری شرکتها و تقاضای واقعی مصرفکنندگان نقش بیشتری از حمایت مستقیم دولت خواهند داشت.
سناریوی سوم: همگرایی فناوری، اما تداوم اختلاف سیاسی
ممکن است هر دو منطقه از باتریهای ارزانتر، نرمافزار پیشرفتهتر و خودروهای هیبریدی کارآمدتر استفاده کنند، اما در مورد مقررات انتشار، تجارت با چین و حمایت صنعتی همچنان اختلاف داشته باشند.
این سناریو از آن جهت محتمل است که نیازهای فنی صنعت جهانی تا حدی مشترکاند، ولی اولویتهای سیاسی و اقتصادی یکسان نیستند.
چه عواملی نتیجه نهایی را تعیین خواهند کرد؟
پنج عامل احتمالاً بیشترین تأثیر را خواهند داشت:
1. قیمت باتری: کاهش هزینه باتری میتواند خودروهای برقی را برای بخش بزرگتری از طبقه متوسط قابل خرید کند.
2. عرضه خودروهای کوچک و اقتصادی: بازار به خودروهایی نیاز دارد که صرفاً پیشرفته و قدرتمند نباشند، بلکه قیمت مناسبی نیز داشته باشند.
3. ثبات سیاستگذاری: شرکتها برای ساخت کارخانه و توسعه فناوری به افق قابل پیشبینی نیاز دارند.
4. رقابت با چین: توانایی اروپا و آمریکا برای کاهش هزینه تولید و بهبود کیفیت محصولات، بر جایگاه آنها در بازار جهانی اثر میگذارد.
5. زیرساخت و تجربه کاربر: شارژ آسان، هزینه انرژی مناسب و دسترسی به خدمات پس از فروش میتوانند از موانع اصلی پذیرش خودروهای برقی بکاهند.
۱۴. کدام مسیر موفقتر است؛ اروپا یا آمریکا؟
پاسخ به این پرسش بستگی دارد که موفقیت را چگونه تعریف کنیم.
اگر معیار، سرعت گسترش خودروهای برقی در بازار خودروهای جدید باشد، دادههای سال ۲۰۲۵ به نفع اروپا هستند. سهم این خودروها از فروش جدید در اروپا به حدود ۲۸ درصد رسید، درحالیکه سهم آمریکا حدود ۱۰ درصد بود. این تفاوت نشان میدهد که مقررات انتشار و شرایط بازار اروپا در آن سال به گسترش سریعتر خودروهای برقی کمک کردهاند.
اما اگر معیار، توانایی حفظ اشتغال صنعتی، جذب سرمایهگذاری و رقابت در زنجیره تأمین باشد، نتیجه پیچیدهتر است. اروپا با خطر از دست دادن بخشی از مزیت تاریخی خود در خودروسازی مواجه است و آمریکا نیز با خطر نوسان سیاستی و کند شدن سرمایهگذاری روبهروست.
اروپا باید نشان دهد که میتواند همزمان با کاهش انتشار، خودروهای برقی رقابتی تولید کند. آمریکا باید نشان دهد که تغییرات سیاسی مانع شکلگیری یک صنعت پایدار و قابل پیشبینی نمیشود.
در هر دو منطقه، موفقیت نهایی به این بستگی دارد که آیا خودروسازان میتوانند محصولی تولید کنند که مصرفکننده بدون اتکای دائمی به یارانه بخواهد آن را بخرد.
به بیان دیگر، پیروزی در صنعت خودروهای برقی فقط با تصویب قانون، نصب شارژر یا ساخت کارخانه به دست نمیآید؛ بلکه به ترکیب درست سیاست، فناوری، قیمت و تقاضای واقعی نیاز دارد.
نتیجهگیری: دو مسیر متفاوت برای یک تحول جهانی
اختلاف مسیر اروپا و آمریکا در خودروهای برقی، بازتاب دو نگاه متفاوت به رابطه دولت، بازار و صنعت است.
اروپا تلاش کرده است با مقررات زیستمحیطی و تعیین اهداف بلندمدت، صنعت خودرو را به سمت کاهش انتشار هدایت کند. این رویکرد در ایجاد انگیزه برای برقیسازی و افزایش سهم خودروهای برقی در بازار مؤثر بوده است، اما هزینههای گذار، رقابت چین و نگرانی درباره اشتغال باعث شدهاند که اتحادیه اروپا به دنبال انعطاف بیشتر نیز باشد.
آمریکا از ترکیبی از مشوقهای مالی، حمایت از تولید داخلی، سیاست تجاری و رقابت فناورانه استفاده کرده است. این رویکرد میتواند سرمایهگذاری صنعتی را تقویت کند، اما وابستگی بیشتر به تحولات سیاسی، تصمیمگیری بلندمدت شرکتها را دشوار میکند. پایان مشوق مالیاتی فدرال در سال ۲۰۲۵ نمونه روشنی از تأثیر تغییر سیاست بر بازار بود.
در کنار این اختلافها، عوامل مشترکی نیز وجود دارند. هر دو منطقه با رقابت چین، نیاز به باتری ارزانتر، ضرورت توسعه زیرساخت شارژ و فشار برای حفظ مشاغل صنعتی مواجهاند. هر دو باید مسئله دسترسی اقتصادی خانوارها و آثار زیستمحیطی زنجیره تأمین را نیز حل کنند.
در نهایت، احتمالاً آینده صنعت خودرو نه به پیروزی کامل یک الگوی سیاسی، بلکه به توانایی هر منطقه در ترکیب مزایای الگوی خود با نقاط قوت رقیب بستگی خواهد داشت. اروپا برای موفقیت به صنعت رقابتیتر و انعطافپذیری اقتصادی بیشتر نیاز دارد؛ آمریکا به ثبات سیاستی و محصولات مقرونبهصرفهتر نیازمند است. هر دو نیز باید از تجربه چین در مقیاس تولید و کاهش هزینه درس بگیرند.
تحول خودروهای برقی، در اصل رقابتی بر سر این است که چه کسی میتواند حملونقل پاکتر را با هزینه کمتر، کیفیت بهتر و زنجیره تأمین مطمئنتر عرضه کند. برنده بلندمدت این رقابت لزوماً منطقهای نیست که سختگیرانهترین مقررات یا بیشترین یارانه را داشته باشد؛ بلکه منطقهای خواهد بود که بتواند سیاست عمومی، توان صنعتی و انتخاب مصرفکننده را به بهترین شکل با یکدیگر هماهنگ کند.
نظرات (1)
نوشتن نظر
عالی